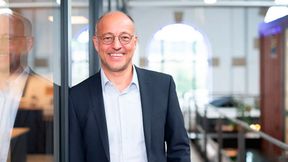
Die degressive Abschreibung macht den Kauf von Hardware günstiger. Das ist gut. Nur ist die Anschaffung nicht das Problem des Mittelstands. Warum der Investitionsbooster die Anschaffung fördert, aber die IT nicht besser macht, erklärt Enthus-CEO Christian Uhl.
Die degressive Abschreibung macht Hardware-Käufe günstiger. Das ist gut. Nur: Die Anschaffung ist laut Christian Uhl, CEO von Enthus, nicht das eigentliche Problem des Mittelstands.
(Bild: Enthus, bearbeitet mit Canva)
Mittelständische Unternehmen planen in diesen Wochen die Budgets für 2027. Es ist das letzte volle Jahr, in dem der Investitionsbooster gilt: Wer bis Ende 2027 Maschinen, Fahrzeuge oder IT-Ausstattung anschafft, darf bis zu 30 Prozent pro Jahr degressiv abschreiben. Die Regel ist seit Juli 2025 in Kraft, sie ist einfach, und sie wirkt unmittelbar auf die Liquidität. Ich halte sie für richtig, und bin der Ansicht, das Investitionsklima ist besser als die Stimmung.
Trotzdem beobachte ich in den Budgetgesprächen mit Kunden, etwas, das mich stört. Die Abschreibung taucht als Argument auf. Nicht als Nebeneffekt einer Entscheidung, die ohnehin gefallen ist, sondern als Grund. Es werden Server ersetzt, die seit zwei Jahren aus der Herstellerwartung sind. Es werden Geräte bestellt, die noch mit Windows 10 laufen und für die ab dem 13. Oktober 2026 die Sicherheitsupdates doppelt so viel kosten wie im ersten Jahr. Es wird nachgekauft, was 2025 fällig war.
Der Anreiz zeigt auf die Anschaffung. Der Engpass im Mittelstand liegt woanders.
Christian Uhl, CEO von Enthus
Das ist kein Vorwurf. Wer Nachholbedarf hat und ihn günstiger decken kann, handelt vernünftig. Aber man sollte sich nicht täuschen: Der Nachholbedarf wird damit steuerlich optimiert. Gelöst wird er nicht.
Rechtlicher Hintergrund
Die degressive Sonder-Abschreibung nach § 7 Abs. 2 EStG, umgangssprachlich als „Investitionsbooster“ oder „Wachstumsbooster“ bekannt, wurde durch das Gesetz für ein steuerliches Investitionssofortprogramm zur Stärkung des Wirtschaftsstandorts Deutschland eingeführt. Das Gesetz ist seit dem 18. Juli 2025 in Kraft. Begünstigt sind bewegliche, abnutzbare Wirtschaftsgüter des Anlagevermögens wie Maschinen, Fahrzeuge oder IT-Ausstattung, sofern sie zwischen dem 1. Juli 2025 und dem 31. Dezember 2027 angeschafft oder hergestellt werden. Unternehmen dürfen dabei bis zu 30 Prozent pro Jahr degressiv abschreiben, wobei sich der Abschreibungsbetrag jeweils auf den Restbuchwert bezieht – maximal jedoch das Dreifache des regulären linearen Abschreibungssatzes.
Geräte werden abgeschrieben, die Arbeit dahinter nicht
Denn der Booster hat einen blinden Fleck, und der liegt in seiner Konstruktion. Begünstigt sind bewegliche Wirtschaftsgüter des Anlagevermögens. Also das, was man anfassen kann. Nicht begünstigt sind Software und Lizenzen, und Dienstleistungen kommen im Anlagevermögen gar nicht vor; sie sind laufender Aufwand und steuerlich ohnehin sofort abziehbar. Das ist systematisch sauber. Es erzeugt aber eine Schieflage in der Aufmerksamkeit. Der Anreiz zeigt auf die Anschaffung. Der Engpass im Mittelstand liegt woanders.
Er liegt im Betrieb. In der Frage, wer die neuen Geräte einrichtet, wer sie patcht, wer nachts einen Alarm sieht, wer dokumentiert, dass sie so konfiguriert sind, wie ein Prüfer oder ein Versicherer es erwartet. Diese Arbeit wird nicht abgeschrieben. Sie wird gemacht, oder sie bleibt liegen. Und sie bleibt in vielen Unternehmen liegen, weil die Menschen dafür fehlen. Laut Digitalverband Bitkom stagniert der Anteil der IT-Sicherheit am gesamten IT-Budget seit Jahren bei 18 Prozent, während die Zahl der Unternehmen wächst, die einen Angriff nicht einmal sicher feststellen können. Zugleich hat der größte Softwareanbieter der Welt zum 1. Juli 2026 seine Preise für Geschäftskunden um bis zu 43 Prozent erhöht. Das sind die Kostenlinien, die den Mittelstand 2027 tatsächlich treffen. Keine davon fällt unter den Booster.
Ökonomen haben das früh gesehen. Das DIW schrieb in seiner Stellungnahme für den Bundestag, Abschreibungsvergünstigungen hätten im Wesentlichen Vorzieheffekte. Sie verändern den Zeitpunkt einer Investition, nicht die Kapazität, sie zu nutzen. Die ersten Daten bestätigen das: Die Ausrüstungsinvestitionen sind im zweiten Quartal gegenüber dem ersten gesunken, und der Zuwachs im Vorjahresvergleich stammt überwiegend vom Staat. Die privaten Investitionen liegen laut DIHK noch immer rund zwölf Prozent unter dem Niveau vor Corona. Der Booster ist also nicht wirkungslos. Er beantwortet nur eine Frage, die der Mittelstand gerade nicht zuerst hat.
Ich schreibe das mit einem Interessenkonflikt, den ich offenlegen will. Mein Unternehmen verkauft Hardware. Der Booster ist für meine Branche eine Verkaufshilfe, und einige Wettbewerber werben offen damit: Jetzt investieren, Steuern sparen. Ich sage trotzdem: Kaufen Sie nicht wegen der Abschreibung. Nicht, weil der Kauf falsch wäre, sondern weil die Reihenfolge falsch ist.
Drei Fragen, die vor jeder IT-Investition stehen sollten
Vor jede Investitionsentscheidung gehören drei Fragen, und keine davon steht im Einkommensteuergesetz.
Was kostet der Betrieb dieser Sache über fünf Jahre, pro Anwender und Monat, einschließlich der Menschen, die wir dafür brauchen? Wer diese Zahl nicht kennt, kennt den Preis seiner Investition nicht. Der Kaufpreis ist in der IT selten der größte Posten.
Wer betreibt sie, und haben wir diese Person? Ein dreiköpfiges IT-Team, das heute schon nicht dazu kommt, Berechtigungen aufzuräumen, wird mit vierzig neuen Geräten nicht produktiver. Es wird nur besser ausgestattet. Das ist nicht dasselbe.
Welchen Zustand kaufen wir eigentlich? Niemand braucht einen Server. Man braucht eine Anwendung, die läuft, sicher ist und deren Zustand man einem Prüfer, einem Kunden oder einem Versicherer nachweisen kann. Ob dieser Zustand aus gekaufter Hardware, aus einem Nutzungsmodell oder aus einem Betriebsvertrag entsteht, ist eine nachgelagerte Frage. Sie sollte nicht von der Abschreibung entschieden werden, sondern davon, welcher Weg diesen Zustand am verlässlichsten herstellt. Manchmal ist das der Kauf. Oft ist es etwas anderes.
Damit bin ich wieder beim Standort. Die Debatte dreht sich um Bedingungen, die andere setzen: Energiepreise, Steuersätze, Genehmigungen. Der Booster ist eine dieser Bedingungen, und er ist eine gute. Aber die Produktivität eines Unternehmens entsteht nicht in dem Moment, in dem die Rechnung für die Hardware gebucht wird. Sie entsteht in den fünf Jahren danach, jeden Tag, im Betrieb. Dieser Teil steht in keinem Steuergesetz. Er steht in der Verantwortung der Geschäftsleitung. Nutzen Sie den Booster. Aber treffen Sie die Entscheidung vorher.
Stand: 08.12.2025
Es ist für uns eine Selbstverständlichkeit, dass wir verantwortungsvoll mit Ihren personenbezogenen Daten umgehen. Sofern wir personenbezogene Daten von Ihnen erheben, verarbeiten wir diese unter Beachtung der geltenden Datenschutzvorschriften. Detaillierte Informationen finden Sie in unserer Datenschutzerklärung.
Einwilligung in die Verwendung von Daten zu Werbezwecken
Ich bin damit einverstanden, dass die Vogel IT-Medien GmbH, Max-Josef-Metzger-Straße 21, 86157 Augsburg, einschließlich aller mit ihr im Sinne der §§ 15 ff. AktG verbundenen Unternehmen (im weiteren: Vogel Communications Group) meine E-Mail-Adresse für die Zusendung von Newslettern und Werbung nutzt. Auflistungen der jeweils zugehörigen Unternehmen können hier abgerufen werden.
Der Newsletterinhalt erstreckt sich dabei auf Produkte und Dienstleistungen aller zuvor genannten Unternehmen, darunter beispielsweise Fachzeitschriften und Fachbücher, Veranstaltungen und Messen sowie veranstaltungsbezogene Produkte und Dienstleistungen, Print- und Digital-Mediaangebote und Services wie weitere (redaktionelle) Newsletter, Gewinnspiele, Lead-Kampagnen, Marktforschung im Online- und Offline-Bereich, fachspezifische Webportale und E-Learning-Angebote. Wenn auch meine persönliche Telefonnummer erhoben wurde, darf diese für die Unterbreitung von Angeboten der vorgenannten Produkte und Dienstleistungen der vorgenannten Unternehmen und Marktforschung genutzt werden.
Meine Einwilligung umfasst zudem die Verarbeitung meiner E-Mail-Adresse und Telefonnummer für den Datenabgleich zu Marketingzwecken mit ausgewählten Werbepartnern wie z.B. LinkedIN, Google und Meta. Hierfür darf die Vogel Communications Group die genannten Daten gehasht an Werbepartner übermitteln, die diese Daten dann nutzen, um feststellen zu können, ob ich ebenfalls Mitglied auf den besagten Werbepartnerportalen bin. Die Vogel Communications Group nutzt diese Funktion zu Zwecken des Retargeting (Upselling, Crossselling und Kundenbindung), der Generierung von sog. Lookalike Audiences zur Neukundengewinnung und als Ausschlussgrundlage für laufende Werbekampagnen. Weitere Informationen kann ich dem Abschnitt „Datenabgleich zu Marketingzwecken“ in der Datenschutzerklärung entnehmen.
Falls ich im Internet auf Portalen der Vogel Communications Group einschließlich deren mit ihr im Sinne der §§ 15 ff. AktG verbundenen Unternehmen geschützte Inhalte abrufe, muss ich mich mit weiteren Daten für den Zugang zu diesen Inhalten registrieren. Im Gegenzug für diesen gebührenlosen Zugang zu redaktionellen Inhalten dürfen meine Daten im Sinne dieser Einwilligung für die hier genannten Zwecke verwendet werden. Dies gilt nicht für den Datenabgleich zu Marketingzwecken.
Recht auf Widerruf
Mir ist bewusst, dass ich diese Einwilligung jederzeit für die Zukunft widerrufen kann. Durch meinen Widerruf wird die Rechtmäßigkeit der aufgrund meiner Einwilligung bis zum Widerruf erfolgten Verarbeitung nicht berührt. Um meinen Widerruf zu erklären, kann ich als eine Möglichkeit das unter https://contact.vogel.de abrufbare Kontaktformular nutzen. Sofern ich einzelne von mir abonnierte Newsletter nicht mehr erhalten möchte, kann ich darüber hinaus auch den am Ende eines Newsletters eingebundenen Abmeldelink anklicken. Weitere Informationen zu meinem Widerrufsrecht und dessen Ausübung sowie zu den Folgen meines Widerrufs finde ich in der Datenschutzerklärung.
Über Enthus
Enthus ist ein deutsches IT-Systemhaus mit Hauptsitz in Böblingen. Das Unternehmen begleitet vor allem mittelständische Unternehmen, aber auch Konzerne sowie öffentliche und soziale Einrichtungen bei der sicheren, wirtschaftlichen und zukunftsfähigen Gestaltung ihrer IT. Der Fokus liegt dabei auf moderner IT-Infrastruktur, Managed Services, Cloud-Architekturen sowie strategischer IT-Beratung.